ドイツの銀行口座、何を知っておけばいい?Girokonto・カード・IBANを日本人向けに解説
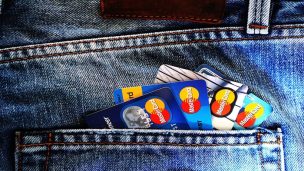
ドイツで暮らし始めて直面する家賃の支払い、給与の振り込み、携帯電話の契約、保険料の引き落とし。日本なら銀行名や支店名、口座番号などを確認すれば済むところが、ドイツでは見慣れないアルファベットやドイツ語が登場します。「IBANを入力してください」こう言われても、どの番号をさしているのか最初はわからないですよね。今回は、ドイツの銀行口座について何を知っておけばいいのか?を解説します。
ドイツの銀行口座用語をご存知ですか?
「IBANって何?」「Girokontoと普通の銀行口座は違うの?」「カードはクレジットカードだけあればいい?」「現金はどのくらい持っておけばいい?」
ドイツに来て、いざ銀行口座を開こうと思っても知らない用語が飛び交い、戸惑うかたも多いでしょう。実際に困った体験をもつ方も多いでしょう。
ドイツで生活するうえで大切なのは、最初から「どの銀行が一番いいか」を決めることではありません。
まずは、 ドイツでは銀行口座がどのように日常生活とつながっているのか を知っておくこと。それが分かると、自分に必要な銀行やカードも見つけやすくなります。
ドイツ生活の「財布」になるGirokonto
ドイツで日常的な支払いに使う口座は、一般に Girokonto(ギロコント)と呼ばれます。
日本でいう普通預金口座と完全に同じものではありませんが、生活費を管理する口座という意味では近いものだと思ってください。
給与を受け取ったり、家賃を支払ったり、カードで買い物をしたり、公共料金などを口座から引き落としたり。ドイツで暮らすなら、日々のお金の出入りをこの口座にまとめることになります。
ドイツ政府の公式ポータル「Make it in Germany」でも、長期滞在者にとってGirokontoは、給与の受け取りや住居の賃貸などに利用する基本的な銀行口座として案内されています。
ただ、ここで覚えておきたいのが、「銀行口座を作る」=「銀行を一つ選んで終わり」ではないということです。
口座そのものに加えて、どのカードを使うのか、現金をどうするのか、日本との送金をどうするのかまで考える必要があります。
給料を受け取るときに出てくる「IBAN」
ドイツで働き始めると、勤務先から銀行口座の情報を求められることがあります。
このとき頻繁に登場するのが IBAN(International Bank Account Number) です。IBANは、国際的に銀行口座を識別するための番号です。
ドイツのIBANは、国コード「DE」から始まり、その後にチェック用の数字や銀行・口座を識別する情報が続きます。
ドイツで給与を受け取るときだけでなく、
- 家賃を振り込む
- 電気代などを支払う
- 保険料を口座振替にする
- 別の銀行へユーロを送る
といった場面でも頻繁にIBANを使うことになります。
「口座番号を教えて」と言われたら?
ドイツで銀行口座の情報を求められた場合、「Kontonummer(口座番号)」だけを伝えるのではなく、現在の手続きではIBANを求められるケースが一般的です。
自分のIBANは、銀行アプリやオンラインバンキング、銀行から発行された書類などで確認できるので、自分のIBANをすぐ確認できるようにしておくと、ドイツ生活では何かと便利です。
家賃の支払いでよく出てくるSEPA
ドイツで生活していると、SEPA(Single Euro Payments Area)という言葉もよく見かけます。
これは、ユーロでの銀行送金や口座振替を、国境を越えて共通の仕組みで行うためのヨーロッパの決済圏です。
たとえば家賃や携帯電話料金などで、SEPA-Lastschrift(SEPA口座振替)を利用することがあります。これは、支払う側が毎回自分で送金するのではなく、あらかじめ許可を与えた事業者が、指定した銀行口座から料金を引き落とす仕組みです。
ドイツではこの口座振替が日常生活にかなり定着しています。
欧州中央銀行(ECB)の統計でも、2025年後半のユーロ圏における非現金決済のうち、口座振替は件数ベースで14%を占めています。また、ドイツでは非現金決済に占める口座振替の割合がユーロ圏の中でも特に高く、約31%でした。
日本人にとっては「毎月、自分で振り込む」という感覚が強いかもしれませんが、ドイツでは口座振替を設定して、あとは引き落としを待つという支払い方法も珍しくありません。
ただし、口座残高が足りなければ問題になりるので、家賃や保険料などの引き落としがある口座は、残高を定期的に確認しておきましょう。
カードは「クレジットカード1枚」で考えない
ドイツの銀行口座を作ると、カードが発行されることがあります。
ここで日本人が混乱しやすいのが、Debitkarte(デビットカード)、Girocard(ギロカード)、Kreditkarte(クレジットカード)という言葉です。
Debitkarte
利用すると、基本的に銀行口座の残高から支払いが行われるタイプのカードです。銀行によってカードの仕様やブランドは異なります。
Girocard
ドイツ国内の決済で長く使われてきたカードです。現在でも「Girocard」という名称が使われていますが、日常会話では昔の呼び方である「EC-Karte」「ec-Karte」と呼ぶ人もいます。そして、間違えやすいのは、「Girocard=クレジットカード」ではありません。
基本的には口座に紐づいたデビット系のカードとして考えると分かりやすいでしょう。
Kreditkarte
こちらが私たちの知る(想像する)クレジットカードです。
ホテルやレンタカーなど、デポジット(保証金)が必要になる場面では、クレジットカードが求められることがあります。ドイツ政府の生活情報でも、ホテル予約やレンタカーではKreditkarteが必要になる場合があると案内されています。
- そのため、ドイツで暮らす場合は、
- 普段の買い物に使うカード
- 旅行などで必要になる可能性があるクレジットカード
という考え方をしておくと分かりやすいかもしれません。
「ドイツは現金社会」は今も本当?
ドイツといえば「カードが使えず、現金しか使えない店が多い」というイメージを持っている人もいるでしょう。
そんなことはなく、以前と比べてカードや非接触決済はかなり普及しています。お店によってはカード払いしか受け付けない場合もあります。(そのまた逆もあり複雑ですが)
ECBの最新調査では、2026年時点でユーロ圏の実店舗型事業者の92%が現金を受け付けており、カード決済を受け付ける事業者は88%でした。つまり、現金もカードも依然として重要な支払い手段といえます。
ドイツで暮らすなら、「カードしか持たない」「現金しか使わない」のどちらかに寄せるより、両方使えるようにしておくほうが安心です。特に、
- 小規模な飲食店
- キオスク(Kiosk)
- 一部の自動販売機
- 駐車場の精算機
- 小さな店舗
などでは、現金が必要になることがあります。
一方、大型スーパーや多くの店舗ではカード決済ができる場面が増えています。
現金を使う人はどこで現金が引き出せるかも確認
銀行口座を選ぶときには、「カードが無料か」だけでなく、現金をどこで引き出せるのかも確認しておきましょう。
自分の生活圏にATMがあるか、他行ATMを利用した場合に料金がかかるか、銀行によっては、スーパーでの現金引き出しが可能な場合もあります。それぞれ、無料で利用できる回数が設定されていないかなど、条件は銀行・口座によって異なります。
「無料口座」は、何が無料なのかを見る
銀行を比較していると、Kontoführung kostenlosという表示を目にすることがあります。
これは口座維持・管理にかかる料金が無料という意味です。
しかし、だからといって銀行のすべてのサービスが無料とは限りません。たとえば、
- カード
- 現金の引き出し
- 現金の入金
- 海外送金
- 特定の送金方法
- 紙の明細
- 口座貸越(Dispo)
などに別料金が設定されている場合があります。
ドイツの金融監督機関BaFinが提供している「Bafin-Kontenvergleich」では、GirokontoやBasiskontoについて、口座維持費、Debitkarteの料金、Dispoの金利などを比較できます。2026年8月30日にデータが更新されており、利用料は無料です。BaFin自身が特定の口座を推奨するサービスではありません。
銀行を選ぶときに見るべきところ
「月額0ユーロか?」ではなく、「自分が使うサービスに年間いくらかかるか?」という視点で見るのがおすすめです。
日本とのお金のやり取りが多い人は「海外送金」も確認を
ドイツで働きながら、日本の銀行口座にもお金を残している。あるいは、日本にいる家族からドイツへ送金してもらう。
そんな人は、銀行を選ぶ段階で国際送金の条件も確認しておきましょう。見ておく確認ポイントは、
- 送金手数料
- 受取手数料
- 為替レート
- 対応通貨
- 送金限度額
- 送金にかかる時間
などです。
「国内送金が無料だから」という理由だけで銀行を選ぶと、後から日本とのお金の移動で不便を感じることがあります。
なお、EU域内の別の加盟国にある銀行口座については、SEPA送金やSEPA口座振替に関して、IBANを理由に不当に拒否することは認められていません。
たとえば、ドイツの企業が「ドイツ国内のIBANしか受け付けない」として、別のEU加盟国の口座を使ったSEPA決済を拒否するようなケースは、IBAN-Diskriminierung(IBAN差別)にあたる可能性があります。欧州委員会も、このような場合には関係する国の当局へ申し立てるよう案内しています。
ただし、これはあくまでEU加盟国間の口座についての話です。
日本の銀行口座を「EUの銀行口座と同じように扱ってもらえる」という意味ではありません。
銀行はどうやって選ぶ?
銀行選びで確認する項目は、銀行名を先に決めるのではなく、次の質問に答えてみましょう。
- 給与を受け取る予定がある?
ある → 給与振込に使いやすいGirokontoを中心に考えます。 - 家賃や保険を口座振替にする?
する → SEPA-Lastschriftなどの日常的な決済機能を確認します。 - 現金をよく使う?
使う → ATMの場所と手数料が重要です。 - 日本との送金が多い?
多い → 国内サービスだけでなく海外送金の条件を比較します。 - 支店で相談したい?
はい → ドイツ語での手続きにまだ慣れていない人や、現金の入金などで対面サービスを利用したい人は、支店の有無も判断材料になります。 - スマートフォンだけで管理したい?
はい → オンラインバンキングやアプリの使いやすさを重視するなら、オンライン中心の銀行も候補になります。
つまり、
「どの銀行が一番いいか」ではなく、「自分に必要な機能がそろっているか」を見ることが大切です。
口座開設では何を準備する?
実際にGirokontoを申し込む場合、必要書類は銀行や口座の種類によって異なります。
ドイツ政府の公式情報では、一般的な書類として、
- 有効なパスポート
- Aufenthaltserlaubnis(滞在許可証)
- Meldebescheinigung(住民登録証明)
- Lohnbescheinigung(給与証明、口座の種類による)
などが挙げられています。ただし、すべての銀行で同じ書類が必要というわけではありません。
オンラインで申し込む場合は本人確認の方法も大きく異なるため、申し込み前に銀行の公式サイトで条件を確認しておきましょう。
Meldebescheinigungとは?
ドイツで住所登録(Anmeldung)を行ったことを証明する書類です。銀行だけでなく、さまざまな行政・契約手続きで必要になることがあります。
ドイツに到着したら、銀行口座だけを単独で考えるのではなく、住所登録など他の手続きと一緒に必要書類を整理しておくとスムーズです。
普通のGirokontoを開けなかった場合は?
銀行に申し込んだものの、通常のGirokontoを開設できなかった。そんな場合に知っておきたいのが Basiskonto(バジスコント)です。
Basiskontoは、日常生活に必要な基本的な決済機能を利用するための口座です。
ドイツのZahlungskontengesetz(ZKG:決済口座法)では、EUに合法的に居住する一定の消費者について、条件を満たせばBasiskontoを開設する権利が定められています。対象には、固定住所を持たない人や庇護申請者なども含まれます。
「普通のGirokontoを断られた」=「ドイツでは銀行口座を持てない」
ではありません。通常の口座開設で行き詰まったときは、まず「Basiskontoという制度がある」と覚えておくとよいでしょう。
ただし、Basiskontoは「誰でも無条件に作れる無料口座」という意味ではありません。
申請には法律上の条件があり、料金も銀行によって異なります。BaFinの比較サイトでは、Basiskontoについても現在の料金やサービス内容を確認できます。
Basiskontoの申請が拒否されたら?
法律上の条件を満たした申請について、銀行がBasiskontoを拒否できる理由は限定されています。
また、銀行は申請について、原則として10営業日以内に契約を提供するか、拒否する場合はその理由を通知する必要があります。銀行が期限内に判断しない場合や、Basiskontoの開設を拒否された場合などには、BaFinに対して行政手続きを申し立てる制度もあります。
「支店がある銀行」と「オンライン銀行」、どちらが正解?
これは、どちらが優れているという話ではありません。例えば、銀行の手続きをできるだけスマートフォンで済ませたい人なら、オンライン中心の銀行が使いやすいかもしれません。
一方、
- 現金を入金したい
- 書類について直接質問したい
- 困ったときに窓口で相談したい
という人なら、支店を持つ銀行にメリットを感じるでしょう。
なお、支店を持つ銀行でもオンラインバンキングは利用できます。逆に、オンライン中心の銀行でも電話やチャットなどのサポートを提供している場合があります。
そのため、自分が銀行に何を求めるかで判断するのが現実的です。
まとめ:ドイツに来たら、確認する銀行情報
これからドイツ生活を始める人なら、銀行口座について最低限、次の4つを確認しましょう。
銀行にまつわる用語とお金の基本セットを確認
| Girokont | 給与や生活費を管理するメインの口座。 |
| IBAN | 給与受け取りや振り込み、口座振替などで使う口座識別番号。 そして、SEPA=ユーロ圏などで送金・口座振替に使われる仕組みでも使われます。 |
| カード | 普段の買い物に使うDebitkarteやGirocardに加え、必要に応じてKreditkarteを用意します。 |
| 現金 | カードが使える場所は増えていますが、ドイツでは現金も依然として広く利用されています。 少額の現金を持っておくと安心です。 |
銀行選びで迷ったら、まず「自分のお金の流れ」を書いてみる
銀行を選ぶとき、最初から比較サイトを開いて何十種類もの口座を見る必要はありません。
紙でもスマートフォンのメモでも構わないので、
- 給与 → Girokonto → 家賃
- 給与 → Girokonto → カードで買い物
- 日本の口座 → ドイツの口座 → 生活費
というように、自分のお金の流れを書いてみましょう。
すると、「ATMをよく使う」「日本への送金が必要」「カードを2枚持ちたい」「支店にはほとんど行かない」といった、自分に必要な条件が見えてきます。
その条件をもとに銀行を比較するほうが、「無料だから」「有名だから」という理由だけで選ぶよりも、後から困りにくいでしょう。
BaFinの「Bafin-Kontenvergleich」では、ドイツで提供されているGirokontoとBasiskontoを無料で比較できます。口座維持費やカード料金などを確認したいときの出発点として利用できます。
ドイツで銀行口座を作るとき、生活スタイルによって必要なサービスは変わるため、「銀行名」より「使い方」から考える
- 給与を受け取るのか
- 家賃を口座振替にするのか
- 現金を使うのか
- 日本との送金があるのか
- 旅行でクレジットカードを使うのか
- 支店で相談したいのか
ドイツで銀行と長く付き合っていくための一番シンプルな考え方を覚えておけば安心ですね。
【PR】ドイツでも老舗のネット銀行(オンラインバンク)DKBについて、申し込み方法の詳細や注意点をご紹介した記事です。ご参照ください。
参照リンク:
Make it in Germany|ドイツでの銀行口座(Bankkonto)[↗︎]
BaFin(ドイツ連邦金融監督庁)|Bafin-Kontenvergleich[↗︎]
BaFin|Bafin-Kontenvergleichについて[↗︎]
Gesetze im Internet|ZKG §31「Basiskontoを開設する権利」[↗︎] | |ZKG §34「Basiskonto申請の拒否」[↗︎]
欧州委員会|IBAN-Diskriminierung(IBAN差別)[↗︎]
- NIPPONipの編集部 ドイツの最新現地情報や、公的機関の一次情報をベースに、在留邦人のための生活ガイドを発信しています。
この著者が書いた他の最新記事をチェック
 ドイツ暮らし15. October 2026ドイツ現地幼稚園の1日|朝食は園で食べる?日本との違いや日常【フランクフルト子育て&駐在記】
- ドイツ暮らし11. September 2026ドイツの所得税|給与明細からSteuererklärungまで、日本人向けに仕組みを解説【2026年版】
- ドイツ暮らし4. September 2026ドイツ大学院の応募方法・出願手順まとめ!条件・必要書類・時期
- ドイツ暮らし19. March 2026EUブルーカード
【PR】NHK World-Premium
【PR】エバー航空


 世界中どこでも使えるe-SIM 【PR:Affiliate: UBIGI
【PR】DKBバンク

